تابي: أنفق ووفٍّر بكل مرونة
- 26.38Kالمراجعات
- 4.8
- المطوّر
- Tabby
- تاريخ الإصدار
- 27/09/2020
لقطات الشاشة
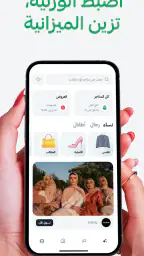
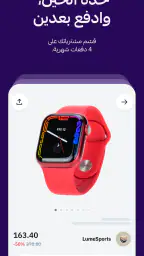
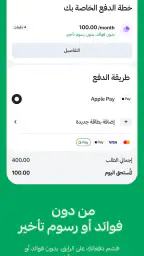
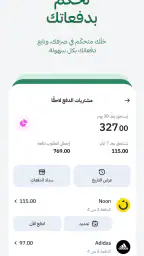
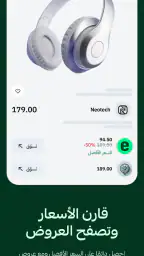
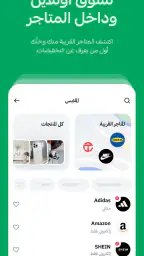
إذا كنت تبحث عن طريقة أكثر مرونة لتنظيم مشترياتك، فغالبًا ستصادف تابي: أنفق ووفّر بكل مرونة. أنا أراه تطبيقًا ماليًا موجّهًا لمن يريد متابعة خيارات الدفع والشراء من الهاتف بدل الاعتماد على الطريقة التقليدية في كل مرة. لكن القرار لا ينبغي أن يتوقف عند فكرة التقسيط أو سهولة الشراء؛ الأهم هو أن تعرف كيف ستستخدمه، وهل يناسب ميزانيتك فعلًا، وما الذي تتوقعه من تطبيق مالي يومي.
تابي من تطوير Tabby، وهو متاح مجانًا، ومصنّف ضمن تطبيقات الشؤون المالية، مع تصنيف عمري PEGI 3. بدأ إطلاقه في 27/09/2020، وأصبح من التطبيقات المعروفة في هذا المجال؛ إذ تجاوز عدد مرات تثبيته عشرة ملايين، ويحمل متوسط تقييم 4.8 من أكثر من مليون تقييم. هذه الأرقام تعطي انطباعًا قويًا عن انتشاره، لكنها لا تعني تلقائيًا أنه الخيار المناسب لكل شخص. تجربتي معه جعلتني أركز أكثر على طريقة الاستخدام والانضباط المالي، لا على الشهرة وحدها.
كيف أقرر إن كان تابي مناسبًا لي؟
ابدأ من عادتك في الشراء لا من الإعلان
قبل تثبيت التطبيق، أسأل نفسي سؤالًا بسيطًا: هل أحتاج مرونة في توقيت الدفع، أم أنني أبحث فقط عن وسيلة شراء جديدة؟ الفرق مهم. التطبيق قد يكون مفيدًا عندما تكون لديك عملية شراء مخطط لها وتريد توزيع أثرها على ميزانيتك، لكنه يصبح أقل فائدة إذا كان سيشجعك على شراء أشياء لم تكن ضمن خطتك.
في رأيي، أفضل مستخدم لتابي هو الشخص الذي يعرف دخله والتزاماته، ويستطيع تسجيل ما عليه دفعه قبل إتمام الطلب. أما من يخلط بين المبلغ المتاح في الحساب والمبلغ الذي يستطيع تحمّله فعلًا، فقد يجد أن المرونة تتحول إلى ضغط في نهاية الشهر. التطبيق لا يعوض عن الميزانية الشخصية، بل يحتاج إلى مستخدم يتعامل معه بوعي.
ما الذي أراجعه قبل تأكيد أي عملية؟
أتعامل مع شاشة الدفع باعتبارها لحظة مراجعة، لا مجرد خطوة سريعة. أقرأ المبلغ الإجمالي، وأفهم جدول السداد الظاهر أمامي، وأتأكد من أن العملية منطقية بالنسبة إلى مصاريفي الحالية. هذه العادة الصغيرة تمنع خطأ شائعًا: التركيز على الدفعة الأولى ونسيان الالتزامات التالية.
ومن المفيد أن تضع لنفسك حدًا داخليًا قبل فتح التطبيق. مثلًا، يمكنك تحديد مبلغ شهري مخصص للمشتريات المرنة، ثم رفض أي عملية تتجاوزه حتى لو بدت الدفعات منفردة سهلة. هذه ليست وظيفة تقنية بقدر ما هي طريقة استخدام تجعل تابي أداة لتنظيم الإنفاق بدل أن يصبح سببًا لتوسيعه.
هل سهولة الاستخدام أهم من كثرة الخيارات؟
بالنسبة إليّ، قيمة التطبيق تظهر عندما يقلل الاحتكاك بين قرار الشراء ومتابعة الالتزام. الواجهة الواضحة تساعد، لكن الوضوح الحقيقي يأتي من قراءة التفاصيل وعدم التعامل مع كل عملية كأنها منفصلة عن بقية مصاريفك. إذا كنت تفضّل إدارة كل شيء من تطبيق مصرفي واحد، فقد تشعر أن إضافة خدمة أخرى إلى روتينك المالي تزيد المتابعة بدل أن تبسطها.
لذلك أقارن بين ثلاثة أمور: مدى وضوح خطة الدفع، سهولة تذكر المواعيد، ومدى انسجام الخدمة مع أسلوبي المعتاد في التسوق. لا أختار التطبيق لمجرد أن التسجيل مجاني؛ أختاره إذا كان سيجعل قراري المالي أكثر ترتيبًا.
سيناريو يومي يوضح الفكرة
لنفترض أنني أحتاج إلى شراء جهاز منزلي في نهاية الشهر، لكن لدي مصروفات ثابتة قريبة. بدل دفع المبلغ كاملًا في يوم واحد، أراجع خيار الدفع المتاح عبر تابي، ثم أضع الالتزام في قائمة مصاريفي المقبلة. إذا كان مجموع الدفعات المقبلة يظل مريحًا بعد الإيجار والفواتير والطعام، فقد تكون المرونة مفيدة.
أما إذا كنت سأعتمد على راتب لم يصل بعد، أو أحتاج إلى استخدام خدمة أخرى لتغطية دفعة لاحقة، فهذه إشارة واضحة إلى أن الشراء غير مناسب الآن. هذه النقطة من أكثر ما أراه مهمًا: تابي قد يساعد في توزيع الدفع، لكنه لا يجعل المنتج أرخص لمجرد أن المبلغ مقسم، ولا يلغي الحاجة إلى وجود مال كافٍ عند الاستحقاق.
أين يبرز تابي في الاستخدام الحقيقي؟
أول نقطة قوة ألاحظها هي أنه يجمع تجربة مرتبطة بالشراء داخل تطبيق مالي واحد بدل ترك المستخدم يتنقل بين ملاحظات الهاتف ورسائل المتجر وحسابه البنكي. هذا التجميع يجعل مراجعة الالتزامات أسهل، خصوصًا لمن يشتري عبر الهاتف باستمرار ويريد مكانًا واضحًا يتذكر منه ما اختاره.
النقطة الثانية هي المرونة النفسية التي يمنحها تقسيم المبلغ عندما يكون الشراء ضروريًا ومخططًا له. هناك فرق بين شراء احتياج معروف مع خطة واضحة، وبين استخدام التقسيط لتبرير شراء عشوائي. في الحالة الأولى، يمكن أن يكون التطبيق عمليًا جدًا؛ وفي الثانية، قد يخفي التكلفة الحقيقية خلف دفعات تبدو صغيرة.
أما النقطة الثالثة فهي أن انتشار التطبيق يجعل اسمه مألوفًا لدى كثير من المتسوقين، وهذا يقلل شعور الغرابة عند تجربة وسيلة دفع مختلفة. مع ذلك، لا أتعامل مع الانتشار كضمان للملاءمة؛ ما يهمني هو تفاصيل العملية التي أمامي، وليس عدد الأشخاص الذين يستخدمون الخدمة.
تفاصيل صغيرة تحسن تجربتي
أحتفظ دائمًا بسجل شخصي بسيط للعمليات التي أتممتها عبر تابي، حتى لو كان التطبيق يعرضها أمامي. أكتب اسم المشتريات، ومبلغها، والدفعات المتوقعة، ثم أراجع القائمة مع ميزانيتي الأسبوعية. هذه الخطوة مفيدة خصوصًا إذا كنت تستخدم أكثر من وسيلة دفع، لأنها تمنعك من رؤية كل التزاماتك كأنها غير مترابطة.
كذلك لا أفتح التطبيق بهدف تصفح الشراء عندما لا أملك حاجة محددة. أدخل إليه وأنا أعرف ما أبحث عنه، وأقارن المبلغ النهائي بخياراتي الأخرى. هذا الأسلوب يقلل الشراء الاندفاعي ويجعل المرونة وسيلة لاتخاذ قرار محسوب، لا دعوة مستمرة للإنفاق.
ومن المفيد أن أراجع العملية في اليوم نفسه، لا بعد عدة أسابيع. إذا اكتشفت أنني أخطأت في فهم موعد أو مبلغ، يكون من الأسهل معالجة الالتباس مبكرًا. هذه ليست ميزة مخفية بالمعنى التقني، لكنها طريقة متقدمة في استخدام التطبيق لا تظهر من الوصف المختصر وحده.
ما الذي قد يسبب الاحتكاك؟
أكبر تحدٍ في رأيي هو أن سهولة الدفع قد تجعل القرار يبدو أخف من حقيقته. عندما يظهر المبلغ موزعًا، قد ينسى المستخدم أن مجموع الالتزام هو الرقم الأهم. لهذا أرى أن التطبيق يحتاج إلى قدر من الانضباط أكثر مما يتوقعه بعض المستخدمين، لا أقل.
وقد لا يناسبك إذا كنت تريد كل معاملاتك في مكان واحد، أو إذا كنت تفضل الدفع الفوري لتجنب أي التزامات لاحقة. بعض الأشخاص يرتاحون أكثر عندما يشترون فقط ضمن الرصيد الموجود أمامهم، وهؤلاء قد يجدون أن طريقة الدفع التقليدية أو البطاقة المصرفية أبسط وأوضح.
كما أن التجربة العملية قد تعتمد على المتجر والعملية المتاحة في لحظتها. لذلك لا أبني قرار الشراء على افتراض أن الخيار سيكون متاحًا دائمًا لكل منتج أو في كل موقف. أراجع ما يظهر أمامي أثناء الدفع، وأتعامل مع الخيار المتاح فعلًا بدل التخطيط على أساس توقعات عامة.
متى تكون البدائل أفضل؟
إذا كان هدفك الأساسي هو تتبع المصروفات، فقد يكون تطبيق البنك أو تطبيق الميزانية المعتاد أكثر ملاءمة؛ فهو يجمع دخلك وفواتيرك ومشترياتك في صورة واحدة. تابي يركز أكثر على مرونة الشراء، لذلك لا أراه بديلًا كاملًا عن إدارة مالية شاملة.
وإذا كنت تملك المبلغ كاملًا وتريد أبسط عملية ممكنة، فالدفع المباشر قد يكون أفضل. لا توجد حاجة لإضافة التزام جديد عندما تستطيع دفع السعر دون التأثير في احتياجاتك الأساسية. في هذه الحالة، ميزة المرونة لا تضيف قيمة حقيقية، وقد تزيد فقط عدد الأشياء التي تحتاج إلى تذكرها.
أما عند شراء منتج مرتفع التكلفة أو غير ضروري، فأنا أميل إلى الانتظار والادخار بدل الاعتماد على الدفع المرن. هذا الخيار أبطأ، لكنه يمنحني صورة أوضح عن قدرتي الفعلية على الشراء. تابي يكون أقوى عندما يحل مشكلة توقيت معقولة، لا عندما يحاول جعل قرار غير مريح يبدو مريحًا.
هل الانتقال إلى تابي يستحق العناء؟
تكلفة الانتقال ليست مالية فقط. ستحتاج إلى إضافة عادة جديدة: متابعة العمليات، قراءة خطة الدفع، وتذكر الالتزامات ضمن ميزانيتك. إذا كنت تستخدم طريقة مستقرة ومريحة بالفعل، فلن أغيرها لمجرد تجربة تطبيق آخر. أبدأ فقط بعملية صغيرة ومخطط لها، ثم أرى هل أصبحت المتابعة أوضح أم زادت التعقيد.
ومن الأفضل ألا تجعل أول تجربة مرتبطة بشراء عاجل أو مبلغ يضغط على ميزانيتك. اختر عملية تعرف قيمتها مسبقًا، وسجل كل موعد ومبلغ، ثم قيّم التجربة بعد انتهائها. بهذه الطريقة تعرف هل المرونة أفادتك فعلًا أم أنك كنت ستدفع بسهولة بالطريقة المعتادة.
أما من ناحية التوافق، فتطبيق تابي يعمل على أنظمة تشغيل تبدأ من الإصدار 9، وتظهر نسخته الحالية برقم 4.89.0. هذا يجعله مناسبًا لعدد واسع من مستخدمي الهواتف التي تعمل بإصدارات حديثة نسبيًا، مع بقاء تجربة الهاتف نفسها مرتبطة بأداء الجهاز ونظامه. وبما أنه مجاني، فإن تجربة التطبيق لا تتطلب دفع سعر شراء مقدمًا، لكن ذلك لا يعني أن كل عملية شراء داخله بلا التزام مالي.
لمن أوصي به؟
أوصي به لمن يريد وسيلة دفع مرنة ويستطيع إدارة التزاماته بوضوح. هو مناسب للمتسوق الذي يخطط مسبقًا، يراجع المبلغ الكامل، ويعرف أن تقسيم الدفع لا يغير قيمة المشتريات. كذلك قد يناسب من يشتري عبر الهاتف كثيرًا ويريد متابعة عمليات المرونة من مساحة واحدة بدل الاعتماد على الذاكرة.
لا أوصي به لمن يواجه صعوبة في ضبط الإنفاق، أو لمن ينسى مواعيد الدفع، أو لمن يستخدم التقسيط لتغطية احتياجات أساسية لا يستطيع تحملها. في هذه الحالات، قد يكون تقليل المشتريات أو استخدام الدفع المباشر أكثر أمانًا ووضوحًا. ولا أراه الخيار الأول لمن يبحث عن تطبيق ميزانية متكامل؛ فوظيفته الأساسية مرتبطة بتجربة الشراء والدفع المرن.
حكمي النهائي بعد التجربة
انطباعي عن تابي إيجابي، لكنني لا أعتبره زرًا سحريًا لتخفيف تكلفة الحياة. قوته الحقيقية في أنه يجعل بعض عمليات الشراء أكثر مرونة، بشرط أن يظل المستخدم واعيًا بالمبلغ الإجمالي وبالتزاماته المقبلة. أحببت فكرته عندما استخدمتها لشراء مخطط له، ولم أجدها مناسبة عندما يكون الهدف مجرد تأجيل مواجهة تكلفة لا أستطيع تحملها.
إذا كنت تريد تجربة التطبيق، فابدأ بعملية واضحة، اقرأ تفاصيل الدفع كاملة، وسجل الالتزام ضمن ميزانيتك قبل التأكيد. قارن أيضًا بينه وبين الدفع المباشر أو تطبيق البنك، لا من حيث السرعة فقط، بل من حيث ما سيجعلك أكثر سيطرة على مالك. بالنسبة إليّ، هذه هي الإجابة العملية عن شعار كن صاحب القرار في أموالك: استخدم المرونة عندما تخدم خطة مالية موجودة، وتجنبها عندما تصبح الخطة نفسها غير واضحة.
وبهذا التوازن، أرى أن تابي يستحق التجربة للمستخدم المنضبط الذي يريد مرونة في الشراء، لكنه ليس مناسبًا للجميع. شهرته وتقييمه المرتفع وانتشاره الواسع مؤشرات مطمئنة على سهولة الوصول إليه، إلا أن القرار الأفضل يظل مرتبطًا بعاداتك أنت. إذا كانت المتابعة والالتزام جزءًا طبيعيًا من أسلوبك المالي، فقد يصبح أداة عملية؛ وإذا كنت تفضل البساطة والدفع الفوري، فربما تكون البدائل التقليدية أنسب لك.
أبرز المزايا
- تقسيم الدفعات إلى أقساط يساعد على توزيع المصروفات الشهرية.
- إجراءات التسجيل والشراء سهلة وسريعة من الهاتف.
- يعرض جدول السداد بوضوح لتجنب نسيان مواعيد الدفعات.
- يوفر عروضًا وخصومات لدى عدد كبير من المتاجر الشريكة.
- لا تحتاج إلى دفع المبلغ كاملًا عند إتمام عملية الشراء.
القيود
- قد يؤدي التقسيط إلى زيادة الإنفاق وشراء ما يفوق الميزانية.
- توافر الخدمة وشروطها يختلفان حسب المتجر والبلد.
- التأخر في السداد قد يسبب قيودًا على استخدام الحساب.
- بعض الطلبات قد تُرفض وفقًا لتقييم الأهلية الائتمانية.
- قد تكون خيارات التقسيط محدودة لبعض المنتجات أو المبالغ.
الأسئلة الشائعة
ما هو تطبيق تابي: أنفق ووفّر بكل مرونة، وكيف يعمل؟
تابي هو تطبيق خدمات مالية يتيح لك شراء المنتجات من المتاجر المشاركة ثم دفع قيمتها لاحقًا، غالبًا من خلال التقسيط أو الدفع المؤجل، وفق الخيارات المتاحة لحسابك. بعد إنشاء الحساب وإضافة بياناتك، يمكنك استخدام تابي عند إتمام الشراء لدى المتاجر المدعومة. تظهر لك قيمة الدفعات ومواعيدها قبل تأكيد العملية، لذلك من المهم قراءة الشروط والتأكد من قدرتك على السداد في مواعيده.
هل تطبيق تابي آمن للاستخدام، وما البيانات المطلوبة للتسجيل؟
يعتمد تابي على إجراءات تحقق لحماية الحساب وتنظيم عمليات الدفع، وقد يطلب أثناء التسجيل رقم الهاتف وبعض البيانات الشخصية ومعلومات الهوية ووسيلة دفع مناسبة، بحسب بلد المستخدم ومتطلبات الخدمة. يُنصح بتنزيل التطبيق من المتجر الرسمي فقط، واستخدام كلمة مرور قوية وعدم مشاركة رموز التحقق مع أي شخص. كما يجب مراجعة سياسة الخصوصية لمعرفة كيفية جمع بياناتك واستخدامها.
هل يمكنني استخدام تابي مع جميع المتاجر أو على أي عملية شراء؟
لا يعمل تابي بالضرورة مع كل المتاجر أو جميع المنتجات والطلبات. يعتمد الاستخدام على وجود المتجر ضمن شبكة تابي، وعلى قيمة العملية، وبلدك، ونتيجة التحقق الآلي من الأهلية. قد تظهر لك خيارات مختلفة عند الدفع، وقد تُرفض بعض العمليات حتى لو سبق أن استخدمت الخدمة بنجاح. لذلك تحقق من شعار تابي لدى المتجر واقرأ تفاصيل الخطة قبل إتمام الشراء.
هل توجد رسوم أو فوائد أو غرامات عند استخدام تابي؟
تختلف التكاليف حسب طريقة الدفع، والمتجر، وقيمة الطلب، وبلد المستخدم، والخطة المعروضة داخل التطبيق. قد تكون بعض الخطط دون فوائد، بينما قد تتضمن خيارات أخرى رسومًا أو شروطًا مختلفة، كما قد تترتب عواقب عند التأخر في السداد وفق سياسة الخدمة والأنظمة المحلية. قبل الموافقة، راجع إجمالي المبلغ، عدد الدفعات، تواريخ الاستحقاق، وأي رسوم إضافية ظاهرة بوضوح.
ماذا يحدث إذا تأخرت عن سداد إحدى دفعات تابي أو أردت إلغاء الطلب؟
إذا تأخرت عن السداد، فقد تتأثر قدرتك على استخدام تابي مستقبلًا، وقد تُطبق الإجراءات أو الرسوم الموضحة في اتفاقية الخدمة حسب بلدك ونوع الخطة. أما إلغاء الطلب أو إرجاع المنتج، فعادةً يبدأ من المتجر الذي تمت منه عملية الشراء، وليس من التطبيق وحده. بعد قبول الإرجاع، قد يحتاج تحديث جدول الدفعات أو رد المبلغ إلى بعض الوقت، لذلك احتفظ بإثبات الإرجاع وتابع الحالة داخل التطبيق.


